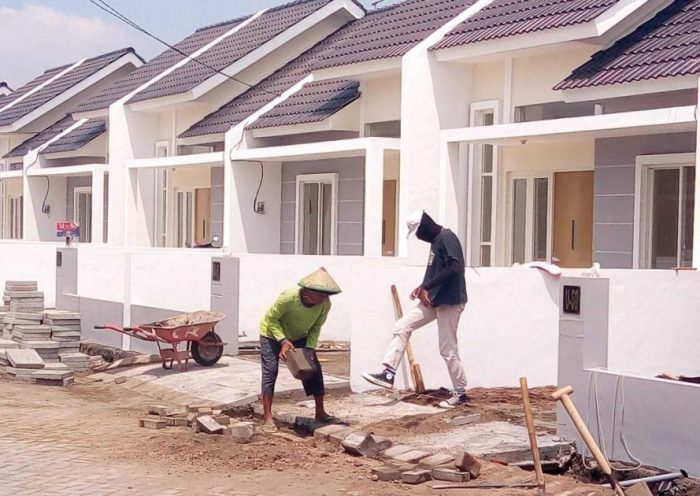
JAKARTA – Skema KPR sering menjadi pilihan bagi banyak orang ketika hendak membeli rumah. Namun, sebelum benar-benar mengajukan, ada beberapa hal yang harus dipertimbangkan agar tidak terjadi masalah di tengah jalan.
KPR bukan hanya skema pembayaran biasa, ada tanggung jawab yang besar dan butuh waktu panjang untuk melunasinya. Dalam kata lain, skema ini juga memiliki risiko yang besar.
Pengamat Perbankan dan Praktisi Sistem Pembayaran Arianto Muditomo mengatakan pembeli rumah harus berhati-hati sebelum melakukan akad. Hal yang perlu dipertimbangkan, selain kemampuan debitur dalam membayar. Calon debitur juga harus mengecek masalah sertifikat, izin pembangunan, atau hal lain yang bisa muncul mendadak dan membuat sulit membayar KPR.
Oleh karena itu, pastikan calon rumah dan dokumen yang dibutuhkan aman sebelum tanda tangan akad KPR. Berikut hal-hal yang perlu diperhatikan sebelum menandatangani akad KPR.
- Periksa Legalitas Rumah dan Kredibilitas Pengembang
Arianto menjelaskan bahwa langkah pertama yang wajib dilakukan oleh pembeli adalah memastikan legalitas rumah benar-benar jelas. Hal ini menjadi salah satu hal krusial yang wajib dicek oleh calon pembeli rumah.
“Calon debitur wajib memastikan legalitas objek rumah, termasuk status sertifikat tanah (SHM/SHGB), IMB atau PBG, site plan, serta kesesuaian spesifikasi bangunan,” kata Arianto dikutip dari detikProperti, (14/11/2025).
Banyak pembeli cenderung terburu-buru alhasil melewatkan banyak hal penting. Dokumen atau poin yang harus diperhatikan diantaranya membaca Perjanjian Pengikatan Jual Beli (PPJB) yang tidak teliti, memastikan tidak ada perjanjian yang merugikan di kemudian hari, serta memeriksa simulasi angsuran, suku bunga, tenor, biaya administrasi, provisi, notaris, hingga premi asuransi.
Ia memperingatkan masalah yang kerap muncul soal sertifikat adalah ketika SHM belum dipecah. Kondisi ini tidak boleh ditunda apalagi dimaklumi. Khawatir nanti pemilik sertifikat meninggal dunia, akan sulit untuk melakukan pecah kepemilikan. Arianto mengingatkan sebaiknya menghindari membeli rumah yang belum atau sulit untuk dipecah setifikatnya.
Pembeli juga perlu waspada terhadap perilaku pengembang yang enggan menunjukkan salinan sertifikat dengan alasan masih dalam proses. Hal itu tidak wajar jika akad sudah dijadwalkan. Pembeli patut waspada karena ini bisa menandakan sertifikat belum siap, bermasalah, atau bahkan sedang dijaminkan ke pihak lain.
Dalam menilai kredibilitas pengembang, Arianto menyebut hal-hal yang harus diwaspadai adalah tidak adanya transparansi, progres pembangunan yang lambat, struktur perusahaan tidak jelas, riwayat sengketa lahan, hingga penggunaan skema pembayaran yang tidak memberikan perlindungan hukum.
- Ketahui Penilaian Bank Terhadap Rumah
Jika detikers bisa memilih bank sendiri tanpa mengikuti permintaan dari pengembang, coba tanya penilaian bank atas perumahan dan pengembangnya. Dari sisi perbankan, sertifikat adalah dasar utama penilaian agunan. Bank sangat berhati-hati jika dokumen legalitas tidak lengkap.
“Bank cenderung menunda akad jika sertifikat belum dipecah karena sertifikat pecahan merupakan dasar penjaminan kredit. Bank ingin memastikan objek agunan jelas, tidak tumpang tindih, dan dapat diikat hak tanggungan sehingga mereka tidak mengambil risiko legalitas yang belum pasti,” ucapnya.
Meskipun pengajuan tetap bisa berjalan, bank biasanya hanya memberikan persetujuan kredit sementara. Akad baru dilaksanakan setelah seluruh dokumen legal memenuhi syarat yang jelas. Syarat itu meliputi sertifikat induk yang jelas, tanah tidak sengketa, izin lengkap, ada kerja sama antara bank dan pengembang, serta bukti resmi progres pemecahan sertifikat.
Yang perlu dipahami pembeli adalah bahwa lolos analisis kredit bukan jaminan akad pasti berjalan. Bank bisa menunda ataupun membatalkan akad jika ditemukan masalah baru, seperti legalitas belum lengkap, penilaian tidak sesuai, atau data Sistem Layanan Informasi Keuangan (SLIK) debitur berubah.
Hal-hal seperti penurunan penghasilan, ganti pekerjaan, hasil penilaian aset yang lebih rendah dari harga jual, atau temuan bahwa proyek pengembang bermasalah juga sering menjadi penyebab akad batal di detik akhir.
- Cek SLIK
Arianto juga menyarankan calon debitur melakukan pengecekan SLIK pribadi sebelum mengajukan KPR serta menyiapkan dokumen keuangan yang lengkap. Langkah ini sebagai pencegahan agar terhindar dari berbagai masalah hukum di kemudian hari.
“Calon pembeli sebaiknya meminta dan menyimpan salinan dokumen legal, menghindari pembayaran besar sebelum legalitas jelas, memastikan pengembang terdaftar resmi dan punya rekam jejak baik,” ujarnya.
Ia berpesan, akad tidak boleh dilakukan dengan tergesa-gesa hanya karena ingin segera menyelesaikan semua urusan akad. Hal ini harus dilakukan setelah bank dan notaris memastikan seluruh dokumen objek dan agunan benar-benar aman dan tidak bermasalah.
Punya pertanyaan soal rumah, tanah atau properti lain? detikProperti bisa bantu jawabin. Pertanyaan bisa berkaitan dengan hukum, konstruksi, jual beli, pembiayaan, interior, eksterior atau permasalahan rumah lainnya.(*/Tya)